Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
這篇用稅後月入來比較幾種常見的薪水分配。631、333、5311 是台灣理財教學裡很常出現的三種比例。後面再補兩個國外也常用的分法:50/30/20,以及六罐子。
這些比例是預算習慣,不是投資建議,也沒有一種比例適用所有人。文章裡的報酬試算都標明是假設,不是預測,也不保證辦得到。
線上小工具:薪水分配與投資試算
填入月收入,選 631、333、5311 或 50/30/20,就會算出每一格的金額;投資那一格會接著帶進投資試算,用圖表看 10 年、20 年後大約會累積多少。直接用瀏覽器打開即可,資料不會上傳。
分的是稅後、真正進帳戶的收入,不是年薪,也不是已經存下來的資產。
三個方法都預設同一件事:發薪當天先把要留下的錢轉走,剩下的才拿來花。若是先花、月底有剩再存,剩下的通常是零。
同一個名稱,不同文章的格子定義會有一點差。這篇採用下面這組,也是目前教學裡很常見的分法:
| 方法 | 怎麼分 | 這篇採用的定義 |
|---|---|---|
| 631 | 60 / 30 / 10 | 生活 60%,儲蓄與投資 30%,風險準備 10% |
| 333 | 各約三分之一 | 生活、投資、長期儲蓄各三分之一 |
| 5311 | 50 / 30 / 10 / 10 | 生活 50%,儲蓄投資 30%,保險 10%,自我成長 10% |
333 若寫成 33% 加三次,只有 99%。實務上用收入除以 3,尾數差 1 元放到其中一格。
有些文章把 631 的 30% 全部當成投資,10% 只放保險。也有人把 5311 的 30% 再拆成「儲蓄」和「投資」兩格。名稱相同時,先看對方每一格裝什麼,再套數字。
假設一個人獨居,稅後月入 50,000 元。他現在每個月不能不付的帳是:
| 項目 | 金額 |
|---|---|
| 房租(含管理費) | 15,000 |
| 伙食 | 8,000 |
| 交通 | 2,500 |
| 手機、網路、水電 | 2,500 |
| 日用品與雜支 | 2,000 |
| 合計 | 30,000 |
30,000 除以 50,000 是 60%。房租一項就佔收入的 30%。
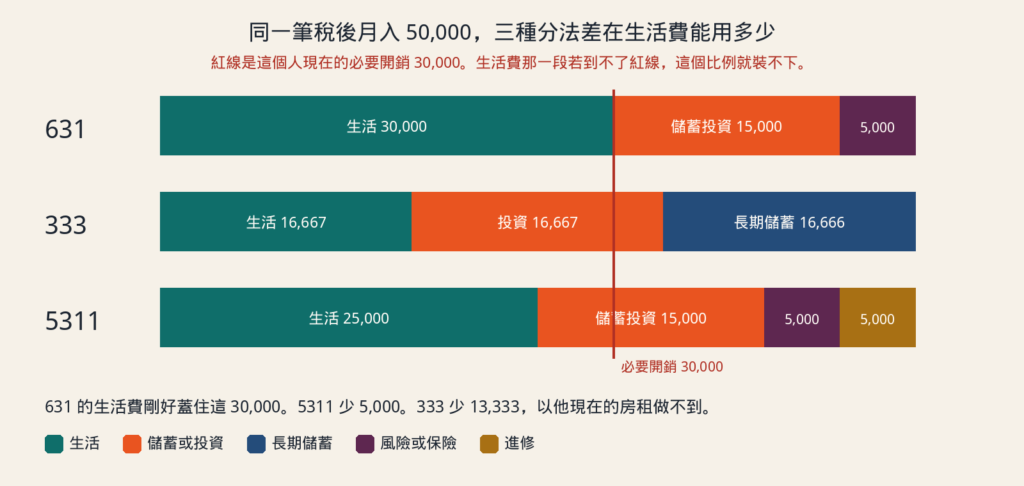
三種方法算出來的金額:
| 格子 | 631 | 333 | 5311 |
|---|---|---|---|
| 生活 | 30,000 | 16,667 | 25,000 |
| 儲蓄或投資 | 15,000 | 投資 16,667,另有長期儲蓄 16,666 | 15,000 |
| 風險、保險或進修 | 風險 5,000 | 沒有單獨一格,保障要從上面三格擠 | 保險 5,000,進修 5,000 |
| 加總 | 50,000 | 50,000 | 50,000 |
和他現在的 30,000 必要開銷比:
所以不是 333 比較「會理財」。是他的固定支出太高,硬套最緊的比例只會一個月就放棄。
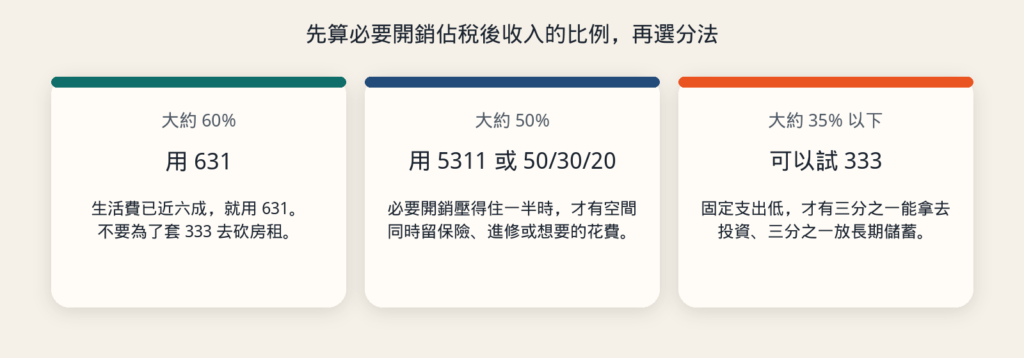
把必要開銷除以稅後收入:
再看一個人,稅後 80,000,必要開銷 24,000,只佔 30%。
| 格子 | 631 | 333 | 5311 |
|---|---|---|---|
| 生活預算 | 48,000 | 26,667 | 40,000 |
| 和他實際的 24,000 比 | 預算多出 24,000 | 多出 2,667,裝得下 | 多出 16,000 |
這個人若繼續用 631,生活預算有 48,000,比實際需要多一倍,多出來的錢很容易花掉。他改用 333 才把「可以存下來」變成明確的兩格:投資約 26,667、長期儲蓄約 26,666。
比例是跟著開銷佔比走的,不是年資到了就要換成某個數字。
用第一個人的 631。三個帳戶分開:生活、儲蓄投資、風險準備。生活帳戶的金融卡不要連到另外兩個。
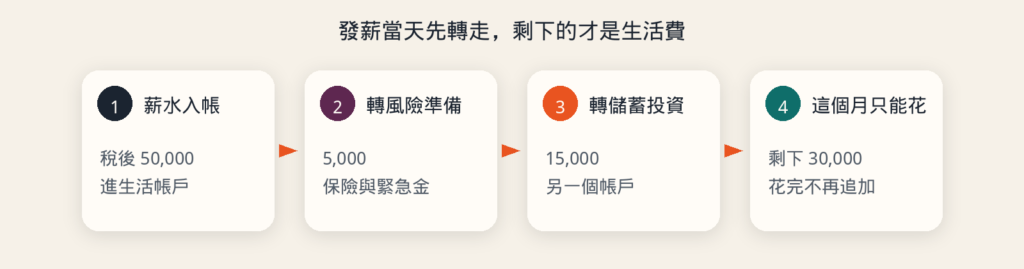
他目前沒有高利率的卡債,也還沒有緊急預備金。緊急預備金的目標先訂 3 個月必要開銷,也就是 30,000 乘以 3,等於 90,000。這筆錢放現金或活存,不拿去投資。投資帳戶的錢要能放數年不領;緊急預備金下個月可能就要付醫藥費或押金。
前幾個月,30% 和 10% 先一起把緊急預備金補滿。假設基本醫療與意外險的保費一個月 2,000,從風險準備那 5,000 裡付。
| 月 | 生活帳戶 | 轉入緊急預備金 | 預備金餘額 | 轉入投資 | 風險帳戶 |
|---|---|---|---|---|---|
| 1 | 30,000 | 20,000 | 20,000 | 0 | 這 20,000 先全部當緊急金 |
| 2 | 30,000 | 20,000 | 40,000 | 0 | 同上 |
| 3 | 30,000 | 20,000 | 60,000 | 0 | 同上 |
| 4 | 30,000 | 20,000 | 80,000 | 0 | 同上 |
| 5 | 30,000 | 10,000 | 90,000 | 10,000 | 20,000 拆成兩半 |
| 6 起 | 30,000 | 0 | 90,000 | 15,000 | 5,000。保費 2,000,剩下 3,000 留現金 |
第 5 個月的 20,000 分成兩半:10,000 把預備金補到 90,000,10,000 開始進投資帳戶。第 6 個月起才是穩定的 631:15,000 投資、5,000 風險、30,000 生活。
風險帳戶剩下的 3,000 不要為了「比例要用完」去買儲蓄型保單。保費夠用就讓它留成現金。進修預算也一樣,這個月沒有課,錢留在那一格,不回流到生活帳戶。
生活帳戶月底可以接近零。另外兩個帳戶不行拿去吃飯。不夠花時,先改下一期的伙食和娛樂,而不是把投資帳戶轉回來。若連續兩三個月都不夠,代表 60% 仍然偏低,要重算必要開銷,不是怪自己意志力。
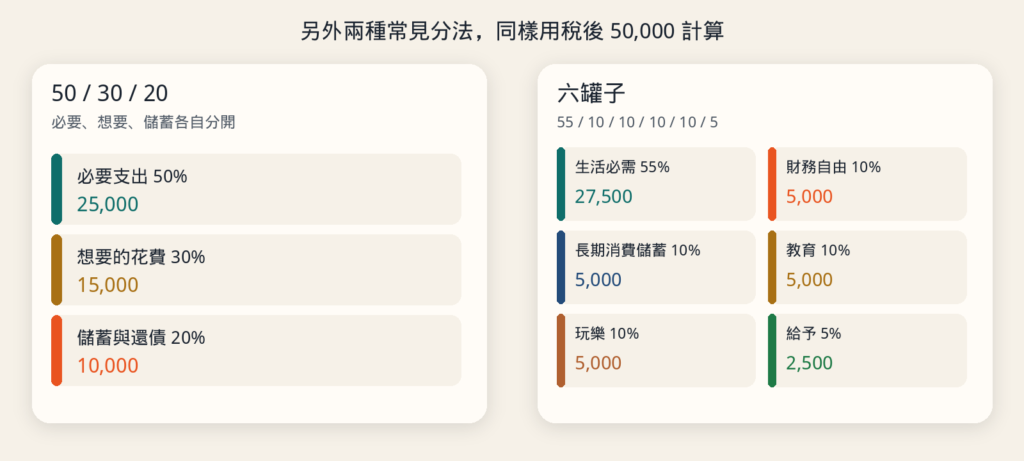
這組來自 Elizabeth Warren 的消費預算:必要支出 50%、想要的花費 30%、儲蓄與還債 20%。
以 50,000 計算,是 25,000、15,000、10,000。
它和 5311 的差別在於:5311 把生活以外的錢拆成儲蓄投資、保險、進修;50/30/20 則把外食升級、娛樂、購物收進單獨的「想要」那 30%,儲蓄只有 20%。第一個人的必要開銷是 30,000,已經超過 25,000,所以 50/30/20 現在也裝不下,除非先省下 5,000。
想要和必要要先寫死。通勤是必要,週末旅行是想要。沒有這條線,30% 的想要會把 20% 的儲蓄吃掉。
T. Harv Eker 在《有錢人想的和你不一樣》裡用六個帳戶:
| 罐子 | 比例 | 50,000 時的金額 | 規則 |
|---|---|---|---|
| 生活必需 | 55% | 27,500 | 房租、伙食、交通、基本保費 |
| 財務自由 | 10% | 5,000 | 只進不出,用來投資 |
| 長期消費儲蓄 | 10% | 5,000 | 旅行或大筆購物,存夠才花 |
| 教育 | 10% | 5,000 | 課程、書、能提高收入的技能 |
| 玩樂 | 10% | 5,000 | 這個月可以花掉,用來讓計畫持續得下去 |
| 給予 | 5% | 2,500 | 送禮或捐款 |
55% 加四個 10% 再加 5%,剛好 100%。第一個人的必要開銷 30,000,比生活必需罐的 27,500 多 2,500,還是差一點,但比 333 接近得多。
六罐子適合已經願意把錢拆很細的人。帳戶太多、卻沒有在發薪日自動轉帳,六格會變成六個沒在用的戶頭。
這不是另一組比例,而是上面每一種方法都靠它才會發生。發薪日用銀行的預約轉帳,把儲蓄、投資、風險準備轉走。不要等月底。自動化比每個月重新決定一次可靠。
72 法則用來心算一筆放著不動的錢何時變兩倍:72 除以假設的年化報酬率。假設年化 6%,72 除以 6 等於 12,大約 12 年變兩倍。這是近似,而且只適用於一整筆、中途不加減的錢。
每月固定轉入是另一種算法。下面假設緊急預備金已經存滿,之後每個月底投入 15,000,假設年化 6%、按月複利,中途不領,也不計手續費和稅。6% 是為了算給你看,不是市場會給的報酬。
| 期間 | 自己投入的本金 | 假設 6% 時的結存 | 其中假設賺到的部分 |
|---|---|---|---|
| 5 年 | 900,000 | 約 1,046,550 | 約 146,550 |
| 10 年 | 1,800,000 | 約 2,458,190 | 約 658,190 |
| 20 年 | 3,600,000 | 約 6,930,613 | 約 3,330,613 |
就算假設成立,前 5 年大部分仍是自己存進去的本金。比例先決定「每個月有沒有 15,000 進得去」,報酬率是之後的事。報酬率用 6% 只是例子,改成 3% 或 8%,結存會差很多,所以這張表不能拿來比較商品。
步驟 1 到 3 可以直接用薪水分配與投資試算算,網址會記住你填的數字,存成書籤下個月再打開就好。
